

Django | App de paiement en 3x

- 1.74K Avis
- 3,4
- Téléchargements
- 100 000+
Notre avis sur Django | App de paiement en 3x — Visiter Mobxio
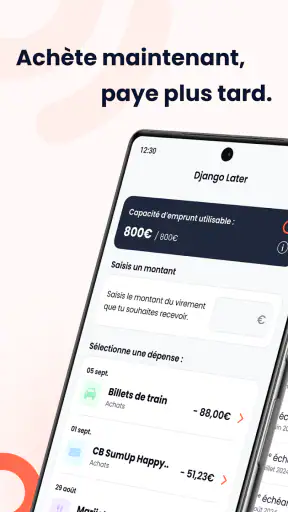
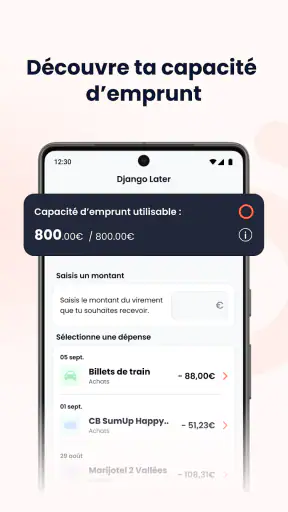
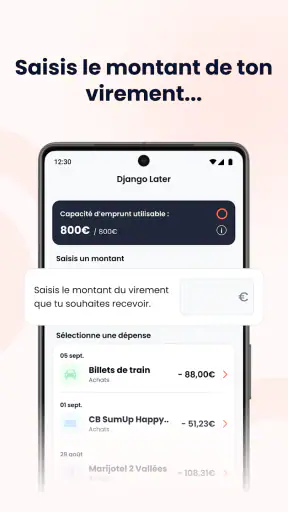
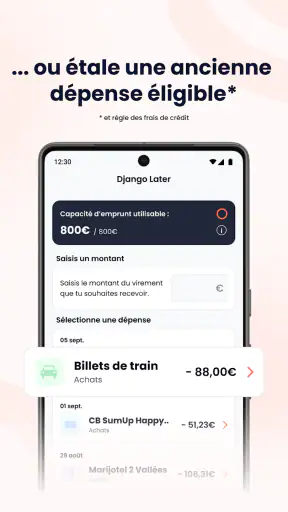
J’ai testé Django comme une application financière pensée pour faciliter un achat immédiat avec un paiement fractionné. Son idée est simple : proposer une solution de règlement en trois fois, directement associée à l’univers de La Banque Postale. Sur le papier, c’est pratique pour éviter de payer toute une dépense au même moment. Dans l’usage, j’ai surtout apprécié le fait que l’application se concentre sur un besoin précis, sans essayer de devenir une banque complète ou un gestionnaire de budget généraliste.
Cette spécialisation est à la fois sa force et sa limite. Si je cherche à étaler un achat ponctuel, Django peut avoir du sens. En revanche, si je veux suivre mes dépenses, comparer mes abonnements, gérer plusieurs comptes ou construire un budget mensuel détaillé, je me tourne plutôt vers l’application bancaire habituelle ou une solution de gestion financière plus complète. Je vais donc la juger comme un outil de paiement en trois fois, et non comme une application financière universelle.
Une application actuelle centrée sur le paiement fractionné
Django appartient à la catégorie des applications de finance et est développée par Django apps. Elle est proposée gratuitement, avec une classification PEGI 3, ce qui correspond à une application accessible au grand public. Son résumé met en avant l’achat immédiat et le paiement fractionné, mais son intérêt réel dépend surtout du contexte dans lequel on souhaite l’utiliser : achat nécessaire, dépense imprévue ou simple envie de préserver sa trésorerie à court terme.
Lorsqu’une dépense importante arrive, le paiement en trois fois peut sembler plus respirable qu’un règlement unique. Je pense par exemple à un appareil électroménager qui tombe en panne juste avant la fin du mois. Une solution de fractionnement peut éviter de vider immédiatement le compte courant. Cela ne rend pas l’achat moins cher pour autant : cela change surtout le calendrier des sorties d’argent. C’est une distinction importante, car l’interface d’une application de paiement peut donner une impression de légèreté alors que l’engagement financier reste bien réel.
Dans ce type de situation, je conseille de regarder le montant total, le calendrier des prélèvements et l’effet sur les dépenses déjà prévues avant de valider. Le bon réflexe n’est pas de se demander seulement si la première échéance passe, mais si les suivantes resteront confortables. Django peut aider à organiser ce règlement, mais elle ne remplace pas cette vérification personnelle.
L’application compte plus de cent mille installations et affiche une moyenne de 3,4 sur les plateformes où elle est proposée. Elle rassemble également environ trois mille quatre cents évaluations et mille sept cents avis. Ces chiffres suggèrent un usage déjà installé, tout en invitant à garder un regard nuancé : une note moyenne ne dit pas si les difficultés viennent de la connexion, de la compréhension du paiement, de situations particulières ou des attentes des utilisateurs.
Ce que l’expérience apporte face à une carte bancaire classique
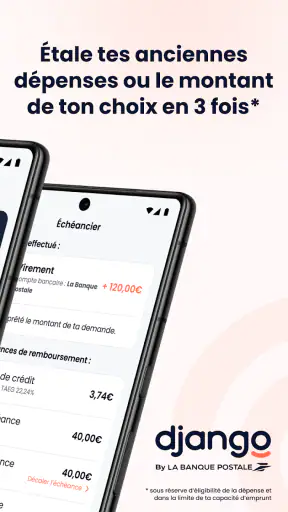
Avec une carte bancaire classique, je paie généralement la totalité au moment de l’achat, puis je dois suivre moi-même l’impact sur mon compte. Django se place entre ce fonctionnement direct et un crédit plus traditionnel. Son intérêt est de rendre le fractionnement plus visible dans le parcours de paiement, au lieu de me laisser reconstituer les échéances dans mes relevés.
Cette visibilité peut être utile quand je veux savoir immédiatement comment une dépense va se répartir. Elle peut aussi éviter une erreur fréquente : oublier qu’un paiement fractionné continue de peser sur les semaines suivantes. Pour moi, le meilleur usage de l’application consiste donc à l’utiliser comme un outil de décision et de suivi ponctuel, pas comme une permission permanente de repousser ses dépenses.
Elle se distingue aussi d’une application de budget classique. Une application de budget m’aide à catégoriser mes achats, à surveiller mes habitudes et à anticiper mes fins de mois. Django répond à une question beaucoup plus courte : comment régler cet achat en plusieurs échéances ? Si mon objectif principal est de réduire mes dépenses ou de comprendre où part mon argent, une autre application sera probablement plus adaptée.
Une évolution à lire à travers la version actuelle
La version actuelle est la 26.8.0, et l’application est disponible sur les appareils fonctionnant au minimum avec Android 7.0. Pour un utilisateur qui possède un téléphone ancien mais encore compatible, ce seuil reste intéressant. Il permet d’envisager l’installation sans devoir changer immédiatement d’appareil, même si l’expérience dépendra toujours de l’état général du téléphone et de la version du système utilisée au quotidien.
Le numéro de version montre que Django a évolué au fil du temps depuis sa sortie le 13 octobre 2020. Je le prends comme un signe de continuité du produit, mais pas comme une garantie automatique d’une expérience parfaite. Une version récente peut améliorer la stabilité ou le parcours, sans supprimer toutes les situations particulières rencontrées par les utilisateurs. Ce qui m’intéresse surtout est de voir si l’application reste claire lorsqu’il faut comprendre une échéance, revenir sur une décision ou vérifier l’état d’un paiement.
Pour une personne qui utilisait déjà Django, la mise à jour vers la version actuelle peut être abordée comme une étape normale, mais je recommande de vérifier ses paiements en cours après toute évolution importante. Ce n’est pas une raison de s’inquiéter : c’est simplement une bonne habitude avec une application qui touche directement aux achats et aux mouvements d’argent. Je préfère toujours contrôler le récapitulatif affiché plutôt que supposer que tout fonctionne exactement comme avant.
Le parcours qui compte vraiment au moment d’acheter
La valeur de Django se joue moins dans le nombre d’écrans que dans la clarté du parcours. Quand je suis devant un achat, je veux comprendre rapidement ce que je valide, combien de fois je serai prélevé et à quel moment. Une application de paiement fractionné doit réduire les ambiguïtés, car une formulation trop rapide peut faire oublier qu’il s’agit d’un engagement réparti dans le temps.
Mon conseil est de ne pas valider depuis une notification ou dans la précipitation. Je prends quelques secondes pour relire le montant, examiner la répartition et m’assurer que le compte associé pourra supporter les prochaines échéances. Cette méthode est particulièrement utile lors d’un achat effectué sur mobile, quand la taille de l’écran encourage à appuyer rapidement sur le bouton de confirmation.
Un autre point pratique consiste à conserver le réflexe de consulter ses relevés bancaires habituels. Django peut rendre le fractionnement plus compréhensible, mais le compte bancaire reste l’endroit où l’on voit l’effet concret des paiements. En combinant les deux, je peux utiliser l’application pour le parcours et ma banque pour la vision globale.
Ce que Django change pour les utilisateurs existants
Pour quelqu’un qui utilise déjà l’application, la version 26.8.0 devrait être évaluée d’abord sur des éléments très concrets : ouverture correcte, connexion sans friction inutile, affichage lisible des achats et compréhension des échéances. Ce sont des détails peu spectaculaires, mais ils comptent davantage qu’une présentation élégante lorsqu’une transaction est en jeu.
Les utilisateurs habitués au paiement en trois fois peuvent aussi tirer parti d’une discipline simple : traiter chaque achat fractionné comme une dépense déjà engagée. Je note mentalement les échéances futures dans mon budget, même si elles ne sont pas encore sorties. Cette approche évite de considérer l’argent restant comme totalement disponible et réduit le risque d’empiler plusieurs paiements différés.
Dans un scénario quotidien, imaginons une personne qui doit remplacer rapidement un ordinateur utilisé pour travailler. Elle choisit le paiement fractionné parce que le remplacement ne peut pas attendre. Django peut alors rendre la décision plus lisible : l’utilisateur voit le principe du règlement étalé et peut comparer cette option avec un paiement comptant. En revanche, si la même personne utilise déjà plusieurs solutions de paiement différé, l’application ne suffit pas à elle seule pour mesurer l’endettement total. Il faut regarder l’ensemble des engagements, y compris ceux qui viennent d’autres services.
C’est l’un des points que je trouve importants : une application peut simplifier un paiement sans simplifier toute la situation financière. Django améliore la gestion d’un parcours précis, mais elle ne centralise pas nécessairement toutes les dépenses différées provenant d’autres prestataires. Pour cette raison, je la recommande davantage à quelqu’un qui veut une solution ciblée qu’à une personne qui cherche un tableau de bord complet de ses obligations.
Les limites qui peuvent faire changer d’avis
La première limite est psychologique : fractionner rend parfois un achat plus facile à accepter qu’il ne devrait l’être. Si je dois repousser une dépense parce que mon budget ne la permet pas, l’application ne transforme pas cette dépense en bonne décision. Elle peut seulement modifier le rythme du paiement. Dans ce cas, attendre, choisir un produit moins coûteux ou utiliser une épargne disponible reste souvent plus prudent.
La deuxième limite concerne la comparaison avec les solutions habituelles. Une carte bancaire classique est plus simple lorsque j’ai déjà la somme et que je ne veux aucune échéance future. Une application bancaire complète est plus utile pour suivre toutes mes finances. Une solution de crédit dédiée peut convenir à un projet plus important, à condition de bien comprendre ses règles. Django occupe donc une place intermédiaire, adaptée à un besoin précis mais pas à toutes les situations.
Je serais également prudent si je change souvent de téléphone, si je rencontre des problèmes de connexion ou si je préfère effectuer toutes mes opérations depuis un ordinateur. Une application mobile de paiement est pratique quand le téléphone est disponible et fiable. Si mon appareil est ancien, mal entretenu ou partagé avec d’autres personnes, je dois aussi réfléchir à la confidentialité de l’accès et aux habitudes de verrouillage.
Le fait que l’application soit gratuite est appréciable pour commencer, mais la gratuité du téléchargement ne doit pas être confondue avec le coût réel d’un achat fractionné. Ce qui compte est le montant de la transaction et les conditions appliquées au parcours concerné. Je lis donc toujours l’écran récapitulatif avant de confirmer, plutôt que de déduire qu’un service gratuit signifie automatiquement un paiement sans frais dans toutes les situations.
À qui je la recommande vraiment
Je recommande Django à une personne qui utilise principalement son smartphone, qui souhaite comprendre rapidement un paiement en trois fois et qui sait déjà que les échéances futures resteront compatibles avec son budget. Elle peut être utile pour un achat ponctuel, surtout lorsque le paiement immédiat créerait une tension temporaire mais que la dépense reste raisonnable.
Je la conseillerais moins à quelqu’un qui cherche une application d’épargne, de suivi des catégories, de gestion de comptes multiples ou d’analyse de ses habitudes. Dans ce cas, une application bancaire complète ou un gestionnaire de budget apportera une vision plus large. Je déconseille aussi de l’utiliser pour multiplier les achats que l’on ne pourrait pas payer comptant : le fractionnement devient alors un piège de planification plutôt qu’un outil pratique.
Pour les parents ou les personnes qui accompagnent un jeune utilisateur, la classification PEGI 3 indique une accessibilité générale, mais elle ne remplace pas l’apprentissage des notions financières. Comprendre une échéance, un prélèvement et un montant total reste indispensable. L’âge d’accès à une application ne signifie pas qu’un achat fractionné est adapté à toutes les situations personnelles.
Les détails à surveiller avant de confirmer
Avant chaque achat, je vérifie trois choses dans cet ordre : le total à payer, la date ou le rythme des échéances et la disponibilité réelle de l’argent sur le compte concerné. Cette routine est plus fiable que de se fier uniquement au montant affiché en premier. Elle m’aide aussi à comparer honnêtement Django avec un paiement comptant.
Je regarde ensuite si l’achat est vraiment nécessaire maintenant. Une bonne utilisation du paiement fractionné peut absorber une dépense imprévue sans désorganiser tout le mois. Une mauvaise utilisation consiste à l’employer pour une envie immédiate alors que plusieurs échéances sont déjà prévues. Cette différence ne vient pas de l’interface : elle vient de la manière dont on intègre l’outil dans son budget.
Enfin, je conserve une trace de la transaction et je consulte régulièrement mon compte bancaire. Si un remboursement, une annulation ou une modification de commande intervient, je veux pouvoir rapprocher les informations de l’achat avec celles de mes relevés. Cette vérification croisée est une astuce simple, mais elle évite de considérer comme réglée une situation qui demande encore une action.
Mon avis après l’avoir utilisée
Django est une application financière cohérente lorsqu’on la regarde pour ce qu’elle cherche à faire : accompagner un achat immédiat et proposer un règlement en trois fois. J’apprécie son positionnement ciblé, sa disponibilité gratuite et la possibilité de l’installer sur un appareil Android relativement ancien grâce à son minimum système. La version 26.8.0 montre aussi que le produit continue d’être maintenu et suivi dans le temps.
Je reste toutefois réservé sur l’idée de présenter le fractionnement comme une solution générale. Pour moi, son intérêt dépend entièrement de la capacité à payer les échéances suivantes sans réduire les dépenses essentielles. L’application peut rendre le calendrier plus clair, mais elle ne peut pas décider si l’achat est raisonnable, ni réunir automatiquement tous les engagements pris auprès d’autres services.
Si je devais la recommander à un ami, je lui dirais ceci : utilise Django pour mieux organiser un achat ponctuel, puis vérifie immédiatement l’impact sur ton budget complet. Ne choisis pas cette option simplement parce que la première échéance paraît accessible. C’est cette lecture globale qui fait la différence entre un outil pratique et une source de tension financière.
Mon avis final est donc favorable, mais ciblé. Django convient surtout à ceux qui veulent un paiement fractionné lisible, pas à ceux qui cherchent un gestionnaire financier complet. Avant de l’adopter, je regarderais la clarté du parcours sur mon téléphone, la compatibilité de mon appareil et ma capacité à absorber les échéances. Pour un achat ponctuel et bien planifié, elle peut être utile. Pour reprendre le contrôle de l’ensemble de ses finances, je choisirais une solution plus large.
Les meilleurs aspects de Django | App de paiement en 3x
Points à garder à l’esprit concernant Django | App de paiement en 3x
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Django | App de paiement en 3x
Qu’est-ce que Django et comment fonctionne le paiement en 3 fois ?
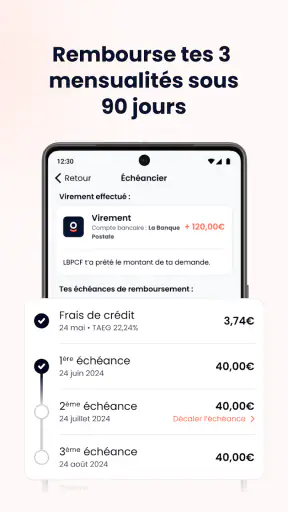
Django est une application de paiement fractionné qui permet de régler certains achats en trois échéances, au lieu de payer la totalité immédiatement. Après avoir sélectionné Django chez un commerçant partenaire, l’utilisateur renseigne ses informations, consulte le calendrier des prélèvements et valide la transaction. L’acceptation dépend généralement de l’éligibilité, du montant et des conditions appliquées à la commande.
Faut-il payer des frais pour utiliser Django ?
L’utilisation de Django peut être gratuite ou entraîner des frais selon le commerçant, le montant de l’achat, le moyen de paiement et les conditions affichées au moment de la validation. Avant de confirmer, l’application doit présenter le détail des échéances ainsi que les éventuels frais supplémentaires. Il est recommandé de vérifier attentivement le récapitulatif, car les conditions peuvent varier d’un achat à l’autre.
Quelles sont les conditions nécessaires pour être accepté avec Django ?
Pour utiliser Django, il faut généralement être majeur, résider dans une zone prise en charge, disposer d’une carte bancaire valide et fournir des informations personnelles exactes. L’acceptation n’est toutefois pas automatique : une vérification peut être effectuée selon le profil, l’historique des paiements, le montant demandé ou les règles du partenaire. Même avec une carte valide, une demande peut donc être refusée.
Que se passe-t-il si une échéance Django est rejetée ou si je paie en retard ?
Si un prélèvement est refusé, Django peut tenter une nouvelle présentation du paiement et vous inviter à mettre à jour votre carte ou vos coordonnées bancaires. Un retard peut également entraîner des frais, des restrictions temporaires ou la suspension de l’accès au paiement fractionné, selon les conditions contractuelles. En cas de difficulté, il est préférable de contacter rapidement le support depuis l’application afin d’éviter l’aggravation de la situation.
Django est-il sécurisé et comment mes données sont-elles protégées ?
Django applique normalement des mesures de sécurité destinées à protéger les données personnelles et les informations liées aux paiements, notamment la connexion sécurisée et la vérification de l’utilisateur. Toutefois, aucune application n’est totalement à l’abri des risques. Téléchargez-la uniquement depuis une boutique officielle, utilisez un mot de passe unique, activez les protections proposées et ne communiquez jamais vos codes de validation par téléphone ou message.











